Imagine duas pessoas entrando na mesma agência bancária, no mesmo dia, com exatamente R$ 100 mil disponíveis para investir.
A primeira tem 28 anos, possui uma reserva de emergência, renda estável e pretende utilizar o dinheiro apenas daqui a dez anos.
A segunda tem 62 anos, está prestes a se aposentar e pretende utilizar parte dos recursos para complementar sua renda e custear despesas nos próximos meses.
As duas possuem o mesmo valor.
As duas querem investir.
Mas será que deveriam receber a mesma recomendação?
A resposta é não necessariamente. E é justamente aqui que começa um dos conceitos mais importantes do mercado financeiro: o suitability.
Mais do que conhecer produtos, taxas e rentabilidades, um profissional de investimentos precisa compreender as necessidades de quem está diante dele.
Neste artigo, vamos explorar o que é suitability, como funciona a análise do perfil do investidor, quais erros devem ser evitados e como aplicar esse conhecimento em situações reais — inclusive nas questões das certificações CPA, C-Pro R e C-Pro I.
1. O que é suitability e por que ele existe?
Suitability é o processo de verificação da adequação de produtos, serviços e operações de investimento ao perfil de uma pessoa investidora.
Em termos simples, significa avaliar se determinado investimento faz sentido para aquela pessoa, considerando suas características, objetivos, situação financeira e conhecimentos.
No Brasil, a adequação de investimentos ao perfil do cliente é disciplinada, entre outras normas aplicáveis, pela Resolução CVM nº 30, que estabelece deveres para as pessoas e instituições abrangidas por suas regras.
A lógica é importante porque o mercado financeiro oferece produtos com características muito diferentes.
Alguns possuem maior liquidez. Outros exigem que o investidor mantenha os recursos aplicados por períodos prolongados.
Existem investimentos com oscilações relevantes de preço, riscos de crédito distintos, custos específicos e estruturas que podem ser difíceis de compreender.
O fato de um produto estar disponível para contratação não significa que ele seja adequado para qualquer pessoa.
Suitability não é descobrir qual investimento está pagando mais. É avaliar se aquele investimento é compatível com quem pretende contratá-lo.
2. O maior erro: confundir rentabilidade com adequação
Vamos imaginar uma situação.
Um cliente informa que possui R$ 30 mil reservados para pagar a entrada de um imóvel daqui a seis meses.
Durante o atendimento, ele pergunta sobre uma aplicação que apresentou excelente rentabilidade nos últimos anos.
A princípio, a oportunidade parece interessante.
Mas existe uma questão essencial: o cliente precisará do dinheiro em uma data relativamente próxima.
Se o investimento apresentar oscilações relevantes de mercado ou restrições de resgate, poderá não atender à necessidade dele.
Isso não significa que o produto seja ruim.
Significa que suas características podem ser incompatíveis com aquele objetivo específico.
Agora imagine outra pessoa que pretende acumular patrimônio ao longo de quinze anos e possui condições financeiras para suportar oscilações.
Nesse cenário, determinadas alternativas de longo prazo podem fazer mais sentido, dependendo do perfil, dos conhecimentos, da capacidade de assumir riscos e das demais condições.
Perceba que o produto não deve ser analisado isoladamente.
A adequação depende da relação entre as características do investimento e as necessidades do investidor.
É por isso que uma boa análise não começa pela taxa de retorno.
Começa pelas perguntas certas.
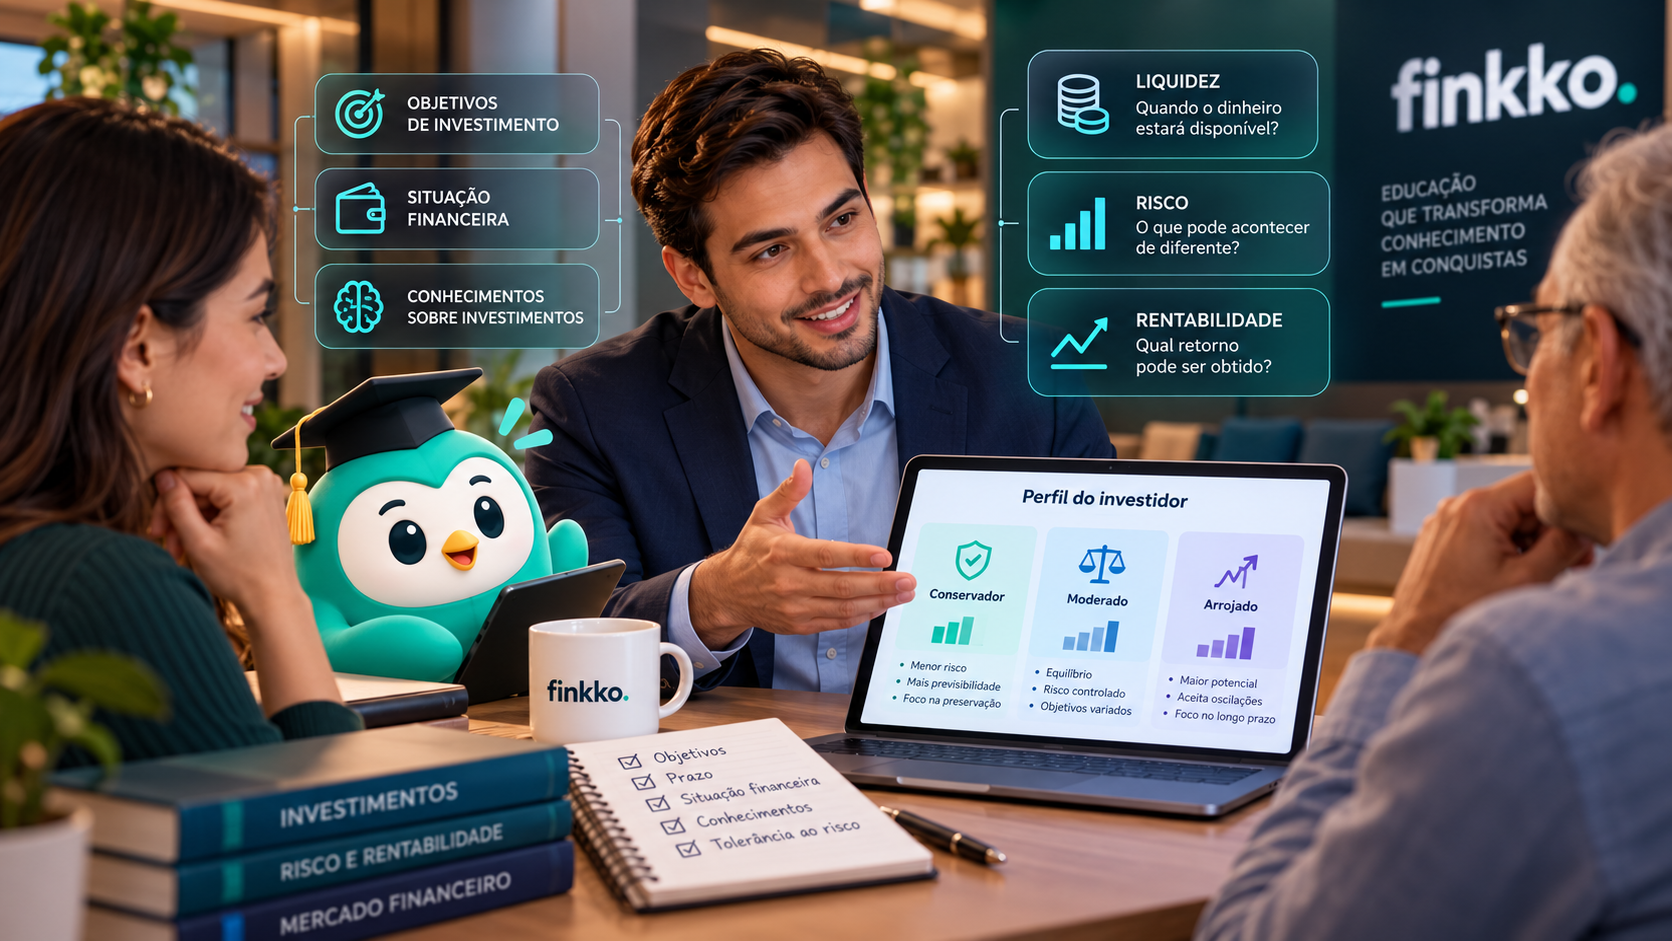
3. As três dimensões fundamentais da análise do investidor
A avaliação de suitability considera diferentes informações sobre o cliente.
Para facilitar o entendimento, podemos organizar o raciocínio em três dimensões.
Objetivos de investimento
Antes de falar em produtos, precisamos compreender o que a pessoa deseja alcançar.
Ela pretende comprar um imóvel?
Formar uma reserva para emergências?
Pagar a faculdade dos filhos?
Complementar a aposentadoria?
Construir patrimônio ao longo de muitos anos?
Cada objetivo possui características próprias.
Um recurso destinado a uma despesa próxima exige cuidados diferentes daqueles necessários para um planejamento de longo prazo.
Por isso, o profissional deve compreender tanto a finalidade do investimento quanto o prazo esperado de utilização dos recursos.
Uma pergunta simples pode mudar toda a análise: “Quando você pretende precisar desse dinheiro?”
Situação financeira
O segundo ponto envolve a capacidade financeira do investidor.
Não basta saber quanto dinheiro ele deseja aplicar.
Também é necessário compreender aspectos como renda, patrimônio e necessidade futura de recursos, conforme as informações exigidas pelas regras aplicáveis.
Imagine duas pessoas que possuem R$ 50 mil disponíveis.
Para a primeira, esse valor representa uma pequena parcela do patrimônio.
Para a segunda, representa praticamente todas as economias acumuladas ao longo da vida.
Embora o montante seja idêntico, a capacidade de suportar perdas pode ser bastante diferente.
Uma perda de R$ 10 mil não possui necessariamente o mesmo impacto para ambas.
Por isso, avaliar a situação financeira é indispensável.
Conhecimentos sobre investimentos
A terceira dimensão envolve a experiência e o conhecimento da pessoa investidora.
Um produto pode possuir riscos, custos e mecanismos de funcionamento que exigem compreensão específica.
Imagine alguém que nunca investiu em produtos sujeitos a oscilações expressivas e não compreende como seus preços podem variar.
Mesmo que tenha patrimônio elevado, isso não significa automaticamente que compreenda os riscos envolvidos.
Patrimônio elevado não é sinônimo de conhecimento financeiro.
O profissional precisa considerar se o cliente possui condições de compreender as características e os riscos do investimento apresentado.
4. Conservador, moderado e arrojado: o que esses perfis realmente significam?
É comum encontrar classificações como conservador, moderado e arrojado.
Esses nomes ajudam a comunicar diferentes níveis de tolerância ao risco, mas não substituem uma avaliação individualizada.
As categorias específicas e os critérios de classificação podem variar conforme a metodologia adotada pela instituição, observadas as exigências regulatórias.
Investidor conservador
De maneira geral, valoriza a preservação do patrimônio, a previsibilidade e uma menor exposição a oscilações.
Isso não significa que todo investimento conservador seja isento de risco.
Mesmo produtos de renda fixa podem apresentar risco de crédito, risco de mercado ou restrições de liquidez.
O importante é compreender quais riscos existem e se são compatíveis com as necessidades do investidor.
Investidor moderado
Pode aceitar determinados níveis de oscilação em busca de oportunidades de retorno, desde que compatíveis com seus objetivos e capacidade financeira.
Esse perfil não significa que qualquer investimento de risco intermediário será automaticamente adequado.
O prazo, a liquidez e a concentração da carteira continuam relevantes.
Investidor arrojado
De maneira geral, apresenta maior disposição para assumir riscos e suportar oscilações em busca de retorno potencial.
Mas atenção: ser arrojado não significa poder assumir riscos ilimitados.
Uma pessoa com elevada tolerância ao risco também pode possuir recursos destinados a despesas próximas.
O dinheiro reservado para pagar uma obrigação em poucos meses não se torna automaticamente apropriado para investimentos voláteis apenas porque o cliente possui perfil arrojado.
Essa distinção é essencial.
O perfil é uma parte da análise. O objetivo específico daquele recurso também importa.
5. O caso de Mariana: quando o investimento mais rentável pode ser a escolha errada
Vamos acompanhar um exemplo fictício.
Mariana tem 35 anos, trabalha no setor comercial e conseguiu economizar R$ 40 mil.
Ela pretende utilizar o dinheiro para reformar sua casa dentro de oito meses.
Durante uma conversa com um profissional financeiro, Mariana comenta:
“Quero fazer esse dinheiro render o máximo possível. Não quero deixar ele parado.”
A frase parece simples, mas pode levar a uma interpretação equivocada.
Se o profissional considerar apenas o desejo de obter maior rentabilidade, poderá deixar de avaliar a necessidade real da cliente.
O primeiro passo é compreender a finalidade dos recursos.
Mariana já possui uma data aproximada para iniciar a reforma.
Isso significa que o prazo e a disponibilidade do dinheiro são fatores relevantes.
Também é necessário compreender sua situação financeira, sua tolerância a riscos e seus conhecimentos.
Agora imagine que alguém apresente uma alternativa com retorno potencial elevado, mas sujeita a oscilações importantes e sem garantia de que os recursos estarão disponíveis pelo valor esperado no momento da reforma.
A pergunta correta não é apenas:
“Quanto esse investimento pode render?”
É também:
“O que acontece se Mariana precisar resgatar o dinheiro justamente em um momento desfavorável?”
Essa é a essência de uma análise de adequação.
O investimento precisa ser avaliado em função da necessidade da pessoa, e não apenas de sua rentabilidade potencial.
6. O caso de Roberto: quando a idade não conta a história inteira
Roberto tem 67 anos, é aposentado e possui um patrimônio financeiro diversificado.
Ele recebe renda suficiente para cobrir suas despesas mensais e mantém uma reserva de liquidez.
Parte de seu patrimônio será destinada a objetivos de longo prazo.
Seria correto concluir automaticamente que Roberto só pode investir em produtos de perfil conservador por causa da idade?
Não.
A idade pode ser uma informação relevante no contexto financeiro, mas não substitui a avaliação completa.
Precisamos compreender seus objetivos, situação financeira, horizonte de investimento, conhecimentos e disposição para assumir riscos.
Uma pessoa mais velha pode possuir recursos com diferentes finalidades e prazos.
Da mesma forma, uma pessoa jovem pode ter baixa capacidade de suportar perdas.
Suitability não deve se basear em estereótipos. Deve se basear em informações relevantes e em uma avaliação consistente.
7. O que acontece quando um cliente insiste em um investimento inadequado?
Essa é uma situação especialmente importante para quem trabalha no mercado financeiro.
Imagine que o processo de avaliação identifique que determinado produto não é adequado ao perfil do cliente.
Mesmo assim, ele insiste em realizar a operação.
O profissional pode simplesmente ignorar a análise porque o cliente deseja prosseguir?
Não.
A regulamentação estabelece procedimentos específicos para situações de inadequação, ausência de informações suficientes ou desatualização do perfil, conforme a operação e as regras aplicáveis.
Nos casos abrangidos pela Resolução CVM nº 30, existem deveres de alerta ao cliente e de obtenção de declaração expressa nas situações previstas na norma.
O ponto central é que a vontade do cliente não elimina automaticamente as responsabilidades regulatórias da instituição.
Também é importante diferenciar uma recomendação inadequada de uma operação solicitada por iniciativa do próprio cliente.
As obrigações aplicáveis devem ser analisadas conforme o contexto e a regulamentação.
Para quem está estudando, vale guardar uma ideia:
O processo de suitability não é apenas um questionário preenchido no cadastro. Ele faz parte da proteção do investidor e das responsabilidades de quem atua na distribuição de investimentos.
8. Perfil do investidor e suitability são a mesma coisa?
Os conceitos estão relacionados, mas não são exatamente sinônimos.
O perfil do investidor é um resultado da avaliação de suas características, conforme a metodologia adotada pela instituição.
Já o suitability envolve a verificação da adequação dos produtos, serviços e operações às informações relevantes sobre o cliente.
Imagine que uma pessoa seja classificada como moderada.
Isso não significa que todos os produtos classificados pela instituição como moderados serão adequados a qualquer objetivo dessa pessoa.
Um investimento pode ser compatível com sua tolerância geral ao risco e, ainda assim, não atender a uma necessidade específica de liquidez.
Por isso, o raciocínio precisa ir além da simples comparação entre duas etiquetas.
A análise deve considerar as características concretas da operação.
9. Liquidez, risco e rentabilidade: o equilíbrio que todo profissional precisa compreender
Esses três conceitos aparecem frequentemente juntos, mas representam características diferentes.
Liquidez: quando o dinheiro estará disponível?
Liquidez diz respeito à facilidade de converter um ativo em dinheiro, considerando as condições de negociação ou resgate.
Um investimento pode oferecer retorno potencial interessante e, ao mesmo tempo, possuir limitações para resgate antecipado.
Para alguém que precisa utilizar os recursos em breve, essa característica pode ser decisiva.
Risco: o que pode acontecer de diferente do esperado?
O risco não deve ser tratado como uma característica única.
Existem diferentes fontes de risco.
O risco de crédito envolve a possibilidade de uma contraparte não cumprir suas obrigações.
O risco de mercado envolve perdas decorrentes de oscilações nos preços e fatores de mercado.
O risco de liquidez pode envolver dificuldades para negociar um ativo ou obter recursos nas condições esperadas.
Cada produto possui características próprias, e compreender essas diferenças é fundamental.
Rentabilidade: qual retorno pode ser obtido?
Rentabilidade é uma medida do retorno do investimento.
Mas existe uma diferença importante entre rentabilidade histórica, contratada, projetada e efetivamente realizada.
Rentabilidade passada não garante resultados futuros.
Além disso, comparar retornos sem considerar riscos, prazos, custos, tributação e liquidez pode levar a conclusões equivocadas.
Um investimento não deve ser considerado superior apenas porque apresenta uma taxa aparentemente maior.
O retorno precisa ser analisado dentro de um contexto.
10. Um erro comum nas agências: começar pelo produto, não pelo cliente
Imagine uma situação cotidiana.
Uma instituição possui uma campanha comercial para determinado investimento.
O produto oferece condições que podem ser interessantes para parte dos clientes.
O profissional recebe uma meta e começa a apresentar a oportunidade.
Até aqui, a existência de uma campanha comercial não significa, por si só, que exista um problema.
A dificuldade aparece quando a necessidade de alcançar a meta passa a orientar a recomendação antes da análise das necessidades do cliente.
A ordem correta do raciocínio deve ser outra.
Primeiro, compreender o cliente.
Depois, identificar seus objetivos e necessidades.
Em seguida, avaliar as características dos produtos disponíveis.
Por fim, verificar quais alternativas são adequadas ao contexto.
Uma boa recomendação não começa com “tenho um produto para você”. Começa com “o que você pretende alcançar com esse dinheiro?”.
Essa mudança de perspectiva faz diferença tanto na qualidade do atendimento quanto na relação de confiança.
O profissional deixa de atuar apenas como alguém que apresenta produtos e passa a contribuir para decisões mais conscientes.
11. Como o suitability pode aparecer nas questões da ANBIMA?
Na preparação para CPA, C-Pro R e C-Pro I, é importante compreender os conceitos e verificar sua presença nos respectivos programas detalhados oficiais.
Questões sobre adequação podem exigir mais do que a memorização de definições.
Elas podem apresentar situações em que o candidato precisa identificar as informações relevantes e avaliar uma conduta.
Vamos praticar com três exemplos didáticos, criados para este artigo.
Questão 1 — Necessidade de liquidez
Um cliente possui recursos destinados ao pagamento de uma obrigação em quatro meses. Ele demonstra interesse em uma aplicação com possibilidade de oscilações expressivas e baixa liquidez.
Qual fator merece atenção especial na avaliação da adequação?
A) Apenas a rentabilidade histórica do produto.
B) A compatibilidade entre liquidez, riscos e prazo de utilização dos recursos.
C) Exclusivamente a idade do investidor.
D) A popularidade do investimento no mercado.
Resposta: B.
A análise precisa considerar se o produto atende à necessidade financeira apresentada.
A rentabilidade, isoladamente, não é suficiente para determinar a adequação.
Questão 2 — Conhecimento financeiro
Uma investidora possui patrimônio elevado, mas informa que nunca utilizou produtos financeiros complexos e não compreende seus principais riscos.
Qual afirmação está mais adequada?
A) O patrimônio elevado comprova conhecimento suficiente.
B) A investidora pode receber qualquer recomendação.
C) O conhecimento e a experiência precisam ser considerados na avaliação.
D) A avaliação de suitability pode ser dispensada automaticamente.
Resposta: C.
Patrimônio e conhecimento são dimensões diferentes.
A capacidade financeira não substitui a necessidade de avaliar a compreensão dos riscos e das características dos investimentos.
Questão 3 — Perfil arrojado
Um investidor possui perfil arrojado, mas deseja aplicar recursos que serão utilizados para uma despesa essencial no mês seguinte.
Qual alternativa apresenta o raciocínio mais adequado?
A) O perfil arrojado torna qualquer produto adequado.
B) O prazo e a necessidade de liquidez continuam relevantes.
C) O investidor deve obrigatoriamente escolher renda variável.
D) A análise do objetivo pode ser ignorada.
Resposta: B.
A disposição geral para assumir riscos não elimina a necessidade de avaliar a finalidade específica dos recursos.
Esses exemplos mostram por que compreender o contexto é tão importante.
O candidato precisa aprender a identificar o problema apresentado, e não apenas reconhecer palavras familiares.
12. Como estudar suitability sem decorar respostas?
Uma estratégia eficiente é transformar os conceitos em situações práticas.
Comece criando personagens fictícios com necessidades diferentes.
Imagine uma pessoa que está formando uma reserva de emergência.
Depois, outra que pretende investir para a aposentadoria.
Em seguida, uma pessoa que deseja comprar um imóvel no próximo ano.
Para cada situação, tente responder:
- Qual é o objetivo financeiro?
- Quando os recursos serão necessários?
- Qual é a situação financeira da pessoa?
- Quais riscos ela compreende e pode suportar?
- Existem necessidades de liquidez?
- Que informações ainda precisam ser obtidas antes de avaliar uma recomendação?
Você perceberá que não existe uma resposta automática para todos os casos.
Esse exercício ajuda a desenvolver o raciocínio necessário para interpretar questões contextualizadas.
Outra estratégia é utilizar flashcards para revisar conceitos como risco de crédito, risco de mercado, liquidez, horizonte de investimento e tolerância ao risco.
Depois, utilize simulados para verificar se consegue aplicar esses conhecimentos.
No Finkko, você pode organizar sua preparação por meio das trilhas de aprendizagem, revisar conceitos com flashcards e praticar com simulados.
A plataforma é gratuita e está disponível em:
https://finkko.zalliant.com.br
13. O que diferencia um bom profissional de investimentos?
Conhecer produtos financeiros é importante.
Compreender taxas, prazos, tributação, riscos e características operacionais também.
Mas existe uma habilidade que merece atenção especial: saber ouvir.
Um cliente pode chegar ao atendimento dizendo que deseja o investimento mais rentável.
Entretanto, durante a conversa, o profissional pode descobrir que a prioridade real daquela pessoa é preservar recursos para uma necessidade próxima.
Outro cliente pode afirmar que não aceita riscos, mas demonstrar interesse em construir patrimônio no longo prazo. Nesse caso, será necessário compreender melhor suas expectativas e seu conhecimento, sem presumir que uma solução específica seja adequada.
Essas situações mostram que o atendimento financeiro exige escuta, perguntas relevantes e comunicação clara.
O profissional precisa explicar não apenas os benefícios de um produto, mas também seus riscos e limitações.
E precisa reconhecer quando determinada alternativa não atende às necessidades apresentadas.
Confiança não se constrói prometendo a maior rentabilidade. Constrói-se com transparência, responsabilidade e respeito aos objetivos do cliente.
Conclusão: o melhor investimento é aquele que faz sentido para a pessoa certa
Voltamos à situação apresentada no início deste artigo.
Duas pessoas possuem R$ 100 mil para investir.
O valor é o mesmo.
Mas seus objetivos, conhecimentos, prazos e situações financeiras podem ser completamente diferentes.
Por isso, não existe uma recomendação universal baseada apenas no montante disponível.
A análise de suitability nos ensina que investir não é simplesmente escolher um produto.
É compreender necessidades, avaliar riscos e verificar se uma alternativa é compatível com o contexto de quem pretende utilizá-la.
Para quem está estudando para as certificações da ANBIMA, esse conhecimento vai muito além de acertar uma questão.
Ele contribui para a formação de profissionais mais preparados para lidar com decisões que afetam a vida financeira das pessoas.
E talvez essa seja a principal lição deste artigo:
Antes de perguntar quanto um investimento pode render, precisamos entender para quem ele faz sentido.
Continue sua preparação com o Finkko e transforme conhecimento em decisões mais conscientes.
Bons estudos!
Este conteúdo possui finalidade exclusivamente educacional e não constitui recomendação individualizada de investimentos. As situações e questões apresentadas são fictícias. Consulte os programas oficiais das certificações e a regulamentação vigente. O Finkko é uma plataforma independente desenvolvida pela Zalliant e não representa a ANBIMA nem a CVM.